2026年現在、デジタル社会の利便性向上に伴い、マイナンバーカードと金融機関口座の紐付け(公金受取口座の登録)をめぐる議論が続いています。「口座が紐付けられると預金を勝手に把握されるのではないか」「情報漏洩のリスクが怖い」といった不安の声を耳にする機会も少なくありません。
給付金の受取がスムーズになるなどのメリットが喧伝される一方で、なぜこれほどまでに「怖い」というイメージが先行してしまうのでしょうか。本記事では、セキュリティの実態や制度の仕組み、ネット上で囁かれる噂の真相まで、客観的な事実に基づいて徹底的に解説します。
マイナンバーカードの口座紐付けが「怖い」と言われる4つの理由と背景
マイナンバーカードと金融機関口座の紐付けに対して多くの人が恐怖や警戒心を抱く背景には、主にプライバシーへの懸念やセキュリティに対する不信感が存在します。SNSやインターネット上では様々な憶測が飛び交い、「自分の資産が国に管理されるのではないか」という漠然とした不安が広がっています。
具体的にどのような点に対して「怖い」と感じているのか、その主な要因を紐解くと、国による資産管理への警戒感、過去のシステムトラブルに対する不信感、そして制度の仕組みそのものが十分に周知されていないことが挙げられます。特に、個人のプライベートな領域である「お金」の情報が紐付くことへの心理的ハードルは非常に高いものがあります。
しかし、感情的な恐怖や噂だけで判断するのではなく、制度が作られた本来の目的や、実際の法的な制限について正確な知識を持つことが、不安を解消するための第一歩となります。
「勝手に預金を把握される」は本当か?制度の仕組みと国が見る範囲
最も多く聞かれる不安の声の一つが、「口座を紐付けることで、国や自治体に自分の預金残高や日々の入出金がすべて勝手に把握されてしまうのではないか」というものです。結論から言うと、この認識は誤りであり、国が常時すべての口座残高を監視しているわけではありません。
公金受取口座として登録される情報は、金融機関名、支店名、口座番号、口座名義人の情報のみであり、日々の残高や個別の取引履歴が自動的に国に収集・閲覧される仕組みにはなっていません。国が個人の預金残高を把握できるのは、従来からある税務調査や差し押さえなどの法律に基づく厳格な手続きが行われる場合に限られます。
つまり、口座紐付けによって国が勝手に個人の資産を覗き見たり、自由に引き出したりすることは法的に不可能な仕組みとなっています。
口座紐付けのメリット・デメリットおよびセキュリティ対策の比較
マイナンバーカードに口座を紐付けることには、利便性の向上という大きなメリットがある一方で、セキュリティや管理に関する留意点も存在します。以下の表に、メリットとデメリット、および講じられているセキュリティ対策を整理します。
| 項目 | 主な内容・詳細 | 備考・補足 |
|---|---|---|
| 主なメリット | 給付金等の受取時に申請書への口座記入や通帳の写し提出が不要になり、迅速な給付が可能になる。 | 災害時や経済対策の給付で手続きが大幅に簡素化。 |
| 主なデメリット・懸念 | 情報漏洩やサイバー攻撃への不安、国家によるプライバシー管理への心理的抵抗感。 | 制度への理解不足から「怖い」というイメージが先行しやすい。 |
| セキュリティ対策 | マイナポータルを通じた厳格な本人確認、通信の暗号化、アクセス権限の厳格な管理。 | マイナンバー自体には預金情報は紐付いておらず、分散管理されている。 |
このように、利便性と引き換えにセキュリティの安全性がどのように担保されているかを知ることで、過度な不安を和らげることができます。
情報漏洩リスクの現実とマイナポータルのセキュリティ体制
「万が一、ハッキングや不正アクセスによってマイナンバーや口座情報が漏洩したらどうなるのか」という点も、多くの人が恐れる理由です。デジタル化が進む現代において、情報漏洩のリスクを完全にゼロにすることは困難ですが、国や関連機関は高度なセキュリティ対策を講じています。
マイナンバーカードのICチップ自体には、銀行口座の暗証番号や預金残高、取引履歴などの機微な情報は一切記録されていません。また、マイナポータルにアクセスする際には、マイナンバーカードの読み取りと暗証番号の入力が必要となるため、万が一カードを紛失した場合でも、暗証番号が分からなければ不正利用を防ぐことができます。
加えて、万が一の不正利用や紛失時には、24時間体制でカードの機能停止手続きを行う窓口が設置されるなど、被害を最小限に抑えるためのセーフティネットが用意されています。
マイナンバーカード口座紐付けに関する誤解と正しい事実の整理
インターネットやSNS上では、「口座を紐付けると税金が勝手に引き落とされる」「預金封鎖の前触れではないか」といった過激な噂が流れることがあります。しかし、これらは事実無根の憶測やデマが含まれているケースが多く注意が必要です。
制度の公式な運用ルールにおいて、公金受取口座はあくまで「国からの給付金を受け取るため」に登録するものであり、税金の強制徴収や引き落としのために勝手に使用されることはありません。また、口座の登録は任意であり、義務化されているわけではありません(※特定のマイナンバーカードの口座紐付けは怖い?理由やセキュリティ不安・リスクの真相を解説
2026年現在、マイナンバーカードの普及が進む中で、自身の資産やプライバシーに関する管理方法に関心が集まっています。特に「公金受取口座」の登録制度に対しては、「預金を勝手に把握されるのではないか」「セキュリティ上のリスクや情報漏洩が怖い」といった不安の声を耳にする機会少なくありません。国が推進するデジタル化の利便性は理解しつつも、見えないシステムへの警戒心から一歩を踏み出せないという方が多いのが実情です。
本記事では、マイナンバーカードの口座紐付けが「怖い」と言われる具体的な理由や、セキュリティの仕組み、情報漏洩リスクの現実について徹底的に検証します。預金勝手に把握や税金徴収に対する不安の真相を明らかにし、安心して仕組みを利用するための判断基準をわかりやすくお伝えします。
マイナンバーカードの口座紐付けが「怖い」と言われる理由の本質
マイナンバーカードと金融機関の口座を紐付けることに対して、多くの人が恐怖や強い警戒心を抱く背景には、行政手続きのデジタル化に対する漠然とした不安が存在します。特に「自分の全財産が国に丸裸にされるのではないか」「知らないうちに勝手に預金を把握されるのではないか」という懸念は、SNSやインターネット上でも度々話題になるテーマです。
しかし、こうした不安の多くは、制度の実際の仕組みや目的が十分に伝わっていないことに起因しています。マイナンバー法および関連施策において、個人のすべての預金口座が自動的に紐付けられるわけではありません。あくまで「公金受取口座」として登録した特定の口座のみが、緊急時の給付金受け取りなどの行政手続きに活用される仕組みとなっています。
報道各社や政府の公式発表資料によると、この制度は災害時や経済対策における給付金の支給を迅速化し、国民の手続き負担を大幅に軽減することを目的として導入されました。にもかかわらず「怖い」というイメージが先行してしまうのは、プライバシーの侵害に対する根強い警戒感と、情報管理システムへの不信感が背景にあるためです。
公金受取口座登録の仕組みと「預金が勝手に把握される」という誤解の真相
「口座を登録すると、銀行の残高や日々の入出金履歴まで国にすべて見られてしまうのではないか」という不安は、非常に多く聞かれる疑問の一つです。結論から述べると、日常の家計や個人の預金残高、詳細な取引履歴が国に常時監視されたり、勝手に把握されたりするような仕様にはなっていません。
マイナポータルを通じて登録するのは、あくまで「給付金を受け取るための口座情報(金融機関名、支店名、口座番号、口座名義)」の1点のみです。税務調査や個人の資産調査においても、従来の法的手続きを経ることなく、この登録口座から勝手に預金が引き出されたり、資産全般が自動で一望化されたりすることは法律上認められていません。
また、税金の徴収に関しても、口座紐付けによって突然差し押さえや自動引き落としが行われるわけではありません。納税は従来どおりの法的手続きや納付方法に基づいて行われるものであり、公金受取口座の登録が直接的な税金徴収のトリガーになることはありません。
| 項目 | 公金受取口座登録の実際の仕組み | ネット上の噂・誤解 |
|---|---|---|
| 管理される情報 | 金融機関名、支店名、口座種別、口座番号、名義人のみ | 全口座の残高、日々の家計の入出金履歴が常時監視される |
| 利用目的 | 緊急時の給付金、還付金などの迅速な受取手続き | 税金の勝手な徴収や自動引き落とし、資産の全自動管理 |
| 登録の強制性 | 完全な任意(登録しなくても罰則や不利益はない) | 強制的に全口座が紐付けられ、拒否できない |
セキュリティと情報漏洩リスクの現実:マイナポータルの保護体制
デジタル庁や関係機関の公式見解によると、マイナンバーや紐付けられた口座情報は、厳重なセキュリティ対策が講じられたネットワーク環境で管理されています。マイナポータルにアクセスする際は、本人確認のためのパスワードや暗証番号、二段階認証などの仕組みが必須となっており、第三者が容易に侵入してデータを盗み出すことは困難な設計になっています。
ただし、現代のデジタル社会において「リスクがゼロ」と言い切ることはできません。巧妙なフィッシング詐欺によって偽のマイナポータルサイトに誘導され、個人情報を自ら入力してしまう被害や、管理不徹底による端末の乗っ取りなどは警戒すべき現実のリスクです。
情報漏洩の懸念を最小限に抑えるためには、システム自体の脆弱性だけでなく、利用者自身が不審なメールやリンクを開かない、公共の端末でログイン情報を残さないといった基本的なセキュリティ意識を持つことが何よりも重要です。
口座紐付けのメリットと義務化の動向、いつからどうなるのか
では、セキュリティ上の懸念を乗り越えて口座を紐付けることには、具体的にどのようなメリットがあるのでしょうか。最大の利点は、将来発生する可能性のある大規模な自然災害や感染症拡大に伴う給付金支給の際、行政側への書類提出や口座情報の記入が一切不要になる点です。
過去の給付金支給時には、申請書の手書き記入や通帳のコピー添付、自治体窓口での確認作業に膨大な時間がかかりました。口座をあらかじめ登録しておくことで、これらのタイムラグが解消され、最短での給付が可能になります。
また、よくある誤解として「口座紐付けが法律で完全に義務化された」というものがありますが、2026年現在においても公金受取口座の登録は個人の意志に基づく「任意」のままです。義務化されているのはマイナンバーカードの取得や一部保険証との一体化など特定の領域にとどまっており、すべての国民が強制的に口座を登録しなければならないわけではありません。
マイナンバーカードの口座紐付けを解除する方法と手順
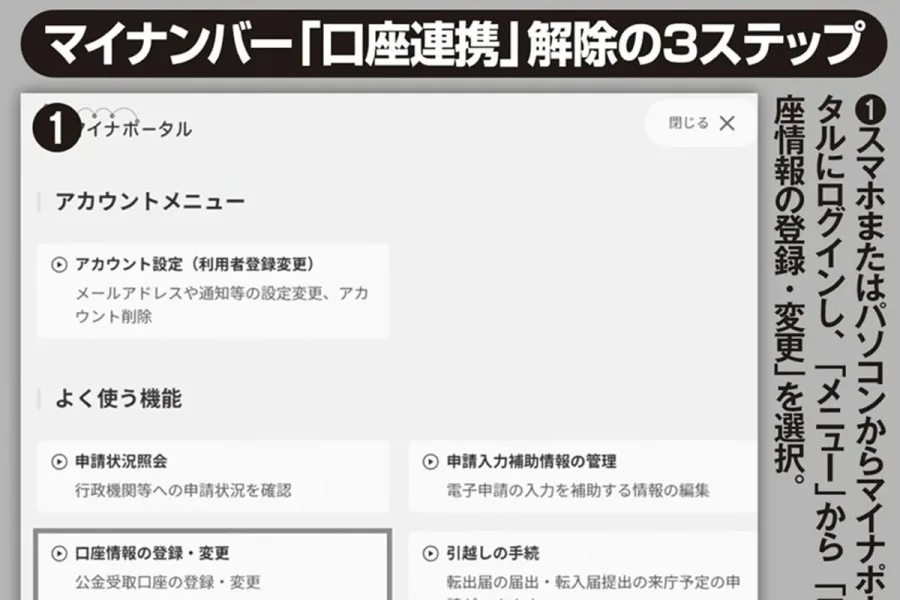
「一度登録してみたものの、やはり不安なので紐付けを解除したい」と感じた場合、いつでも手続を行って登録情報を削除・変更することが可能です。過度に恐れる必要はなく、ライフスタイルや考え方の変化に合わせて柔軟に対応できる仕組みが用意されています。
解除や変更を行うための主な手順は以下の通りです。
1. マイナポータルにログインする
スマートフォンやパソコンから、公式のマイナポータルアプリ(またはウェブサイト)にアクセスし、マイナンバーカードを用いてログインします。
2. 「公金受取口座の登録」メニューを開く
マイページのプロフィールや登録情報セクションから、公金受取口座の確認・変更・登録ページへ進みます。
3. 登録の解除または金融機関情報の変更を行う
登録されている口座情報を削除(解除)するボタンを選択し、画面の指示に従って手続きを完了させます。別の口座に変更したい場合も、この画面から新しい口座情報を登録することで上書きが可能です。
自治体の窓口に赴くことなく、自宅からオンラインで完結させることができるため、不安を覚えた段階で速やかに元の状態へ戻すことができます。
【マイナンバーカード口座紐付け怖い】に関するよくある質問(FAQ)
Q1:口座を登録すると、家族や他人に預金口座の中身を知られてしまいますか?
A1:いいえ、知られることはありません。マイナンバーや公金受取口座の情報は厳重なプライバシー保護の対象であり、家族であっても本人の同意なしに閲覧することはできません。行政機関の間でも、目的外の閲覧は法律で厳しく禁止されています。
Q2:登録する口座は、普段使っているメイン口座でなければいけませんか?
A2:必ずしもメインの給与口座や生活費口座を指定する必要はありません。給付金の受け取り専用に新しく開設した口座や、普段あまり残高を入れていないサブ口座を登録することも可能です。
Q3:口座を登録しないままでいると、給付金がもらえなくなったり罰則があったりしますか?
A3:罰則や不利益を受けることは一切ありません。口座を登録していない場合は、従来通り紙の申請書や個別の口座指定手続きを行うことで給付金を受け取ることができます。
マイナンバーカードの口座紐付けに対する「怖い」という感情は、不確かな情報やシステムへの警戒心から生じる自然な防衛本能と言えます。しかし、本記事で解説した通り、預金が勝手に把握されたり税金が強制徴収されたりするという噂は事実に反しています。
安全に制度を利用するための判断基準として、「給付金の受け取りをスムーズにしたいという実用的なメリットを重視するか」「情報管理に対する心理的な安心感を最優先して登録を見合わせるか」をご自身の価値観に合わせて選ぶことが大切です。制度はあくまで任意であるため、無理に急いで登録する必要はなく、仕組みを正確に理解した上で賢く判断していきましょう。